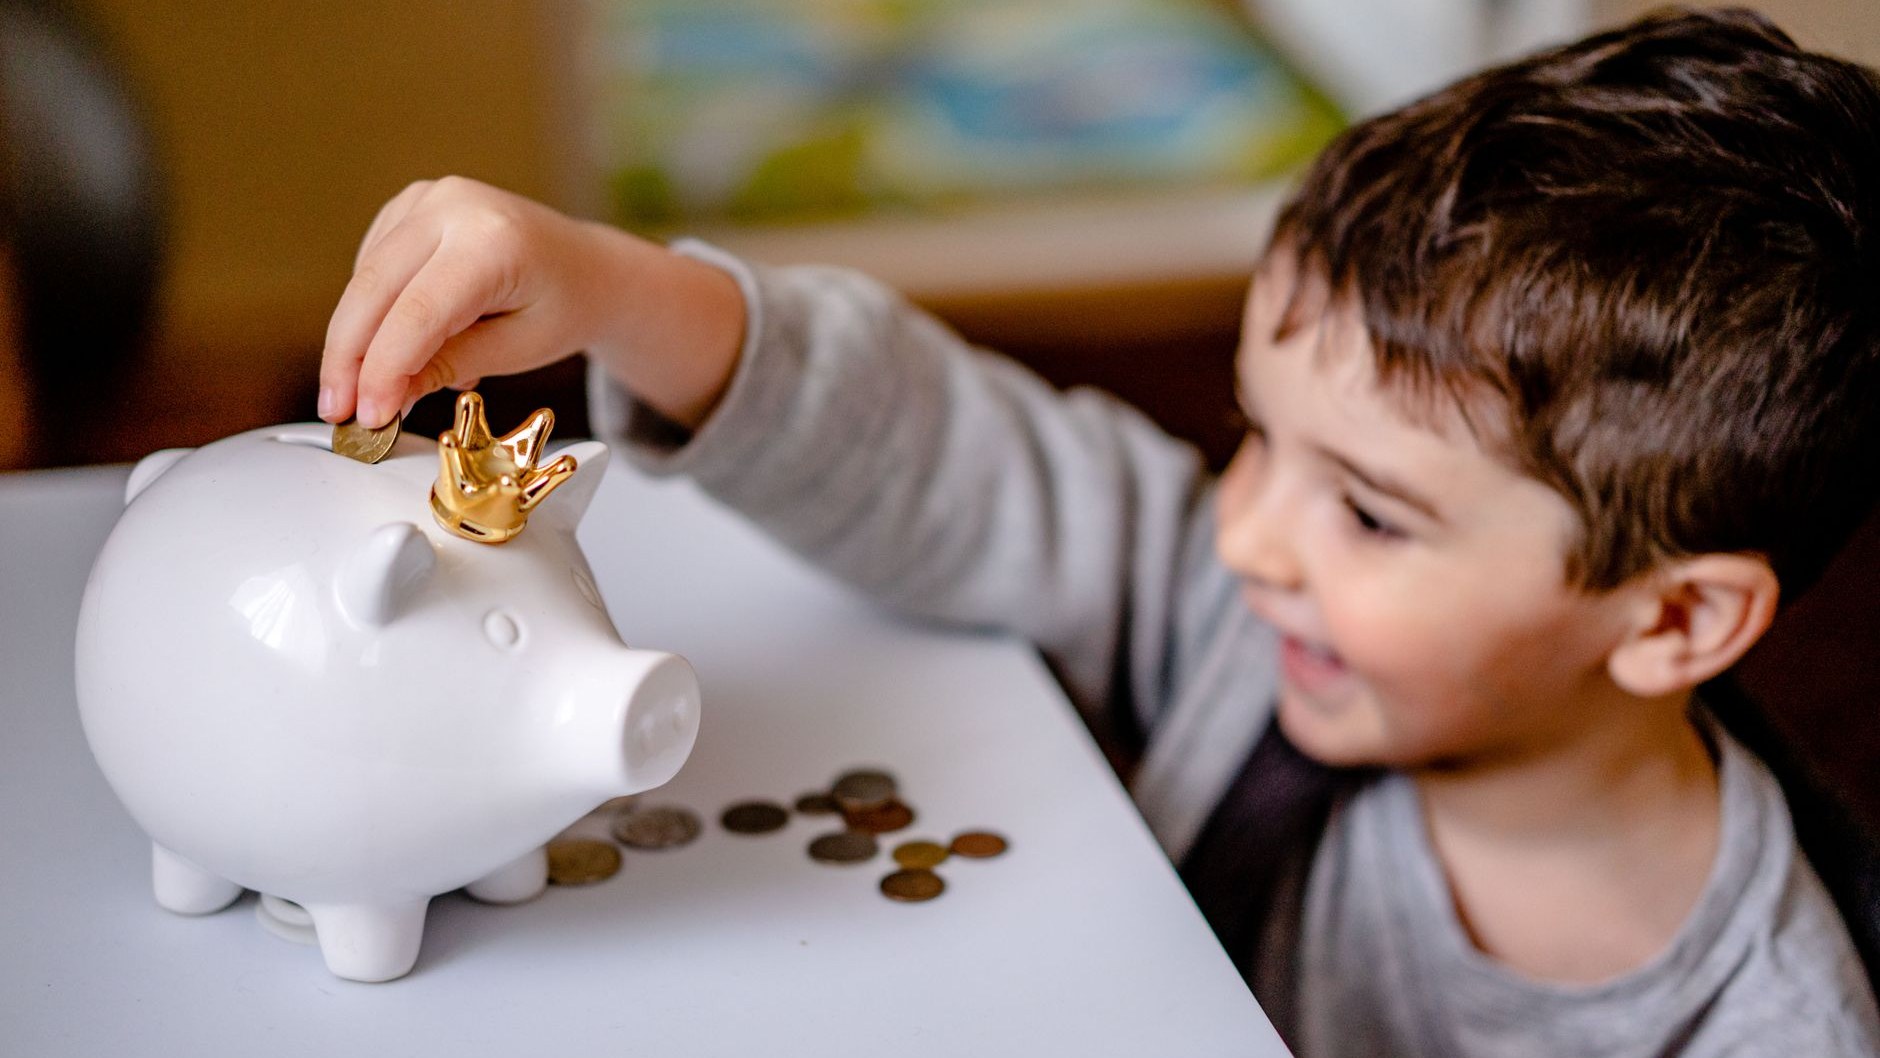

Ребёнку можно сто раз объяснить, что деньги не бесконечны, — и он кивнёт, а в магазине всё равно потянется за третьей игрушкой. Разговор и опыт для него живут в разных мирах.
Обращаться с деньгами учатся так же, как ездить на велосипеде: через собственные руки, а не через инструктаж. Ребёнок, которому объяснили, но ни разу не дали распорядиться суммой самому, к пятнадцати годам знает о бюджете не намного больше, чем в семь. Дальше — какой навык доступен в 4, 7, 11 и 15 лет и что мешает ему сформироваться, даже когда родители стараются.
Деньги — это навык, а не знание
Знание — это «сто рублей меньше, чем двести». Навык — способность в магазине с суммой в кармане удержаться от импульса и выбрать то, что нужнее. Второе не следует из первого: ребёнок может отлично считать сдачу и всё равно спускать всё на первую попавшуюся ерунду, потому что считать и сдерживаться — разные умения.
Джолайн Годфри, автор книги «Как научить ребёнка обращаться с деньгами» (издательство «Добрая книга», 2006), выстраивает обучение как последовательность навыков с пяти до восемнадцати лет — и все они формируются через собственные решения ребёнка, а не через мамины пояснения за столом.
Отсюда вывод: тренировать нужно раньше, чем кажется уместным, и суммами, ошибка на которых обходится дёшево.
Что ребёнок осваивает в каждом возрасте
Навык растёт ступенями: у детей на каждой доступно ровно то, до чего дозрело мышление.
4–6 лет: деньги конечны, и надо выбирать
В дошкольном возрасте финансовая грамотность как урок не усваивается — а бытовой опыт обмена усваивается прекрасно. Ребёнок способен понять две вещи: за монету дают вещь, и монет с собой ограниченное количество.
Рабочий приём — «выбери одно из двух»: в киоске не «купи что хочешь», а «у нас на два вида, бери один». Ребёнок физически ощущает выбор и то, что второе не досталось не из вредности, а потому, что закончился лимит. В садике то же самое происходит без единого термина: в младшей группе — просто выбор одной игрушки из двух в игре «магазин», где монеты настоящие, а не нарисованные. Дайте их потрогать: вес и звон — часть того же опыта, что и ограниченность суммы.
7–10 лет: счёт, копилка, первая самостоятельная покупка
С уверенным счётом до ста добавляется способность откладывать. Это не то же самое, что регулярные карманные деньги, — с какого возраста и сколько выдавать, разобрано отдельно в статье «Карманные деньги». Здесь речь о другом умении: спланировать трату вперёд, а не спустить всё в день получения.
Ключевое событие возраста — первая покупка совсем без взрослого рядом: ребёнок один идёт к прилавку, называет, что нужно, платит и получает сдачу. Ошибка в сдаче, потерянная мелочь — это и есть тренировка, а не повод вмешаться в следующий раз.
11–14 лет: планирование на месяц, цена своего времени
В сумму теперь входят не только желания, но и обязательные статьи — проезд, обеды: получается маленький бюджет, а не просто «свои деньги». Ребёнок учится не тратить всё сразу, зная, что через две недели ещё нужно доехать до кружка.
Здесь же впервые понятна цена времени. Если бабушка платит за уборку веранды пятьсот рублей за три часа работы, это чуть больше полутора сотен в час — сравнимо ли это с ценой вещи, которую подросток хочет купить. Разовая оплата за труд сверх обычных обязанностей — честный опыт, но именно как исключение: почему не стоит превращать в оплату обычные домашние дела, разобрано в статье «Обязанности ребёнка по дому».
15+ лет: подработка, банковская карта, подписки, которые списывают незаметно
К старшим классам добавляется настоящий заработок — репетиторство, подработка на выходных, фриланс по мелочи, и своя карта: у большинства банков самостоятельная с четырнадцати лет, до этого — дополнительная к родительской.
Отдельная забота — подписки, которые списывают незаметно: пробный период, сам продлевающийся в платный, забытый музыкальный сервис, игровая подписка на сто-двести рублей в месяц. Подросток узнаёт об этом не раньше, чем деньги на карте неожиданно закончатся. Полезная привычка — раз в месяц вместе смотреть выписку и вслух считать, сколько ушло на то, чем давно не пользуются.
Ранний заработок нередко тянет за собой вопрос о будущей профессии — куда идти после школы и стоит ли этот путь начинать раньше через колледж, разобрано в статье «После 9 класса».
Почему платить за оценки — не работает
Соблазн понятен: пятёрка — сто рублей, и мотивация как будто найдена. Работает это ровно до того момента, пока оплата не станет ожидаемой, а дальше начинает мешать больше, чем помогает.
Внешняя награда постепенно вытесняет собственный интерес — так называемый эффект сверхоправдания: если раньше ребёнок решал задачу, потому что было интересно, то после нескольких месяцев оплаты он решает её потому, что за это платят, а интерес к предмету сам не восстанавливается, если оплату убрать. Хуже то, что учёба превращается в переговоры: «а сколько дашь, если девять из десяти», торг перед контрольной.
Что делать вместо: замечать не оценку, а усилие — «ты весь вечер разбирался и добил задачу» работает лучше «молодца», потому что называет то, что можно повторить. Хочется отметить хорошую четверть — сделайте это разовым событием, а не системой: поход куда-то вместе, а не тариф за баллы.
Копилка на большую цель: почему бросают на середине
Скопить на мелкое дети умеют быстро. А копилка на крупную вещь — велосипед, приставку, дорогой конструктор — почти всегда буксует на трети пути, и дело не в лени.
Причина в том, что цель слишком далеко во времени, а способность ждать отдалённый результат у младших школьников ещё не окрепла: неделя — нормально, два месяца — почти бесконечность. Прогресс к тому же невидим: сколько там на самом деле, не чувствуется. И подворачиваются мелкие соблазны, каждый безобидный сам по себе, а вместе съедающие половину суммы.
Чинится это не силой воли, а конструкцией цели:
- Первая цель — короткая. Три-четыре недели до результата: опыт «я реально накопил» должен случиться хотя бы раз, прежде чем браться за что-то на полгода.
- Прогресс — видимым. Полоска на листе, закрашиваемая с каждым взносом, или прозрачная банка вместо непрозрачной копилки.
- Крупную цель делят на отрезки — с маленькой наградой на каждом, а не одним далёким финишем.
- Не досыпайте недостающее. Если родитель раз за разом добавляет последнюю треть, копить перестаёт быть нужным.
Деньги, которых не видно: почему с карты тратится легче
Наличные физически кончаются: пачка в кошельке становится тоньше, и это видно без расчётов. Оплата картой или телефоном такого сигнала не даёт — на экране просто меняется цифра, а расставание с суммой не ощущается. Отдать пятьсот рублей бумажкой немного жалко, а провести картой — почти незаметно, и дети считывают это так же, как взрослые.
Вывод простой: пока ребёнок только учится распоряжаться суммами, лучше начинать с наличных — там, где потеря чувствуется физически. Карту стоит вводить, когда с наличными он уже уверен, и первое время держать баланс на виду — в приложении, где виден остаток.
Разговор о родительской зарплате: что говорить, а чего избегать
Рано или поздно ребёнок спрашивает, сколько зарабатывают родители. Ответ зависит от возраста, но принцип один: честно, без точных цифр для маленьких и без превращения денег в оружие.
Что стоит говорить. Дошкольнику — общую идею: родители работают, получают деньги, на них покупается всё от еды до кружка. Школьнику — структуру трат семьи без точной суммы: жильё, еда, откладывается немного. Подростку цифру можно назвать точно, если родителю от этого не тревожно: так «бюджет семьи» становится понятной математикой.
Чего лучше избегать. «У нас нет денег» в ответ на любую просьбу — не объяснение, а способ закрыть тему, и ребёнок считывает фальшь, если через неделю в доме появляется новый телефон. Не стоит превращать зарплату в упрёк: «я целый день работаю, а ты…» — и сравнивать свой доход с доходом родственников при ребёнке: он либо начнёт стесняться семьи, либо решит, что деньги — повод для соперничества.
Частые вопросы
С какого возраста ребёнок понимает, что такое деньги? Обычно к 4–5 годам: он улавливает, что за монету дают вещь и что монет ограниченное количество. Раньше объяснять бесполезно — понятие не с чем соотнести в опыте.
Нужна ли финансовая грамотность в детском саду? Да, но не как занятие с терминами, а как бытовая практика: игра в магазин с настоящими монетами, поход к кассе рядом со взрослым, выбор одной вещи из двух. Формальные уроки с понятиями бюджета и дохода приходят позже, в начальной школе, — раньше ребёнку не с чем их соотнести.
Что делать, если подросток тратит все карманные деньги в первый же день? Не добавлять до следующей выдачи и не читать нотаций. Подробный разбор этой ошибки — в статье «Карманные деньги»: поведение обычно меняется после двух-трёх таких случаев без вашего вмешательства.
Можно ли давать ребёнку банковскую карту? С шести-семи лет — как дополнительную к родительской, с лимитом и уведомлениями о тратах. С четырнадцати — самостоятельную. До этого лучше наличные: карта не даёт почувствовать, что деньги закончились.
Стоит ли рассказывать ребёнку, сколько зарабатывают родители? В общих чертах — да, школьнику полезно понимать структуру расходов семьи. Точную сумму называть стоит не раньше подросткового возраста и без превращения разговора в упрёк или сравнение с другими семьями.